Blog
Stornorechnung - so erstellst du sie richtig
Katharina Theo Rösner


Stornorechnungen sind negative Rechnungen und sind notwendig bei nachträglichen Korrekturen für eine gute Buchführung. Wir erklären dir alles, was du wissen musst.
Stornorechnungen werden auch als Korrekturrechnungen bezeichnet. Diese erstellst du, wenn Fehler in einer Rechnung bestehen oder du auf Wunsch deiner Kund:innen Änderungen vornehmen willst. Ein weiterer Grund ist eine Rücksendung der Ware oder die Stornierung einer Dienstleistung oder Bestellung durch Kund:innen.
Änderungen dürfen weder Rechnungsempfänger:innen noch -aussteller:innen auf dem ursprünglichen Dokument vornehmen. Denn Stornorechnungen stehen bei der Umsatz- und Steuermanipulation als erstes unter Verdacht, wie du bei Für Gründer nachlesen kannst. Wie es die GoBD vorschreiben, musst du Rechnungen als steuerrelevante Dokumente nachvollziehbar und nachprüfbar erstellen und aufbewahren.
Deine Kund:innen müssen dementsprechend eine fehlerhafte Rechnung reklamieren und eine Stornorechnung anfordern. Anschließend erhalten sie eine berichtigte Rechnung. Sie sollte mit der Ursprungsrechnung übereinstimmen, wobei du die Beträge ins Minus setzt. Außerdem erhält sie die entsprechende Bezeichnung und eine eigene Rechnungsnummer. Für eine eindeutige Zuordnung nimmst du Bezug auf die Ursprungsrechnung, indem du auf die Nummer und das Datum der Ursprungsrechnung verweist. Neben den Positionen solltest du explizit dazuschreiben, dass du die Ursprungsrechnung stornierst.
Beachte, dass es nicht mehr erlaubt ist, Gutschriften auszustellen, wenn es um Rückerstattungen geht. Dies sind nämlich nur umgangssprachlich Gutschriften und werden auch als Bankgutschriften bezeichnet. Sind die Zahlung und Sendung bereits erfolgt, musst du eine Stornorechnung erzeugen und ausstellen. Diese werden umgangssprachlich als kaufmännische Gutschriften bezeichnet und sind nicht identisch mit sogenannten echten Gutschriften, wie du bei Teamleader nachlesen kannst. Diese sind nämlich nur erlaubt, wenn zum Beispiel Lieferanten oder Freiberufler:innen Rechnungen schreiben, um per Gutschrift eine Zahlung für Waren oder Dienstleistungen zu erhalten. Echte Gutschriften haben immer einen positiven Betrag. Rückerstattungen und Stornorechnungen werden dagegen immer mit negativen Beträgen ausgewiesen, weil der Betrag ja ausgezahlt wird.
Stornorechnungen enthalten auch bei FrachtPilot immer eine neue Rechnungsnummer und gleichzeitig die entsprechende Referenz auf die ursprüngliche Rechnung mit dem ursprünglichen Ausstellungsdatum. Notwendig sind sie, wenn Fehler auffallen bzw. auftreten. Deine Kund:innen können fehlerhafte Rechnungen reklamieren, sodass Stornorechnungen immer nach Absprache erstellt werden, und zwar mit folgenden Pflichtangaben:
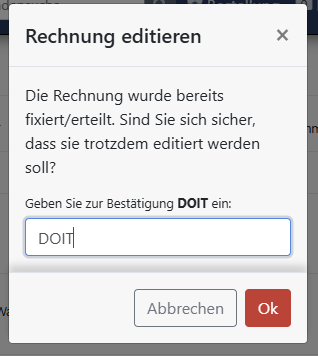
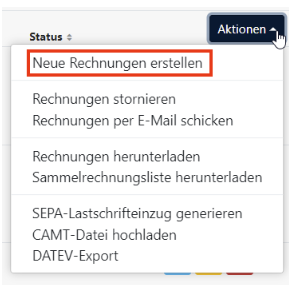
In der Verwaltungsübersicht gehst du in den Kundenbewegungsdaten auf Rechnungen und wählst die entsprechende Rechnung aus, die du stornieren willst. Hier gibt es verschiedene Möglichkeiten:
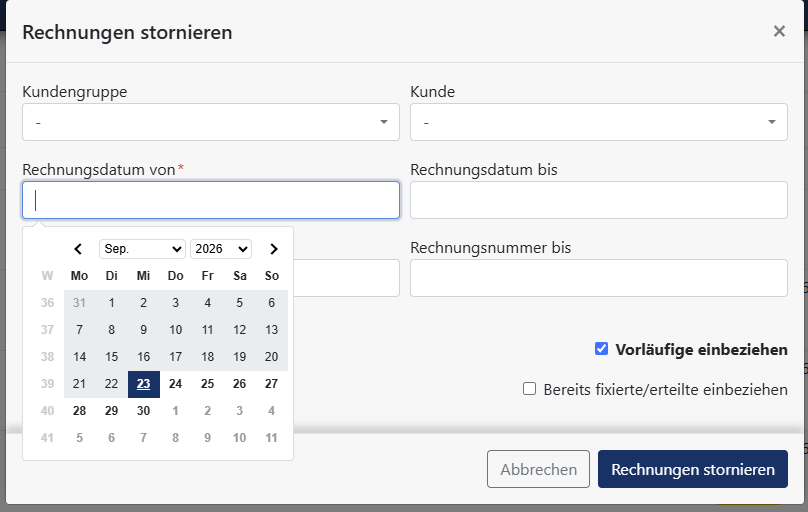
Alternativ kannst du in den Kundenbewegungsdaten > Rechnungen auch Rechnungen stornieren und entsprechend den/die Kund:in sowie den Zeitraum angeben:
Stornorechnungen sind notwendig, weil das Löschen und Neuerstellen von falschen Rechnungen nicht nachvollziehbar und nachprüfbar ist und somit den Grundsätzen korrekter Buchhaltung nicht entspricht. Diese Rechnungen mit negativem Betrag kannst du auch mit FrachtPilot erstellen.
Wenn du noch auf der Suche bist nach einer passenden ERP-Software für deine regionale Direktvermarktung von Lebensmitteln, dann schau doch bei FrachtPilot vorbei, teste das System 30 Tage kostenlos oder lerne uns in einem kostenlosen Webinar kennen. Wir freuen uns auf dich!